- Economía
- 14.09.2026
La mora familiar llegó al 18% en julio y encadena casi dos años de subas consecutivas
El nivel de irregularidad en los créditos a las familias argentinas volvió a escalar en julio y alcanzó el 18% del total prestado, acumulando 21 meses de aumentos ininterrumpidos, según el Monitor Mensual de Crédito a las Familias elaborado por Eco Go y la Universidad Austral.
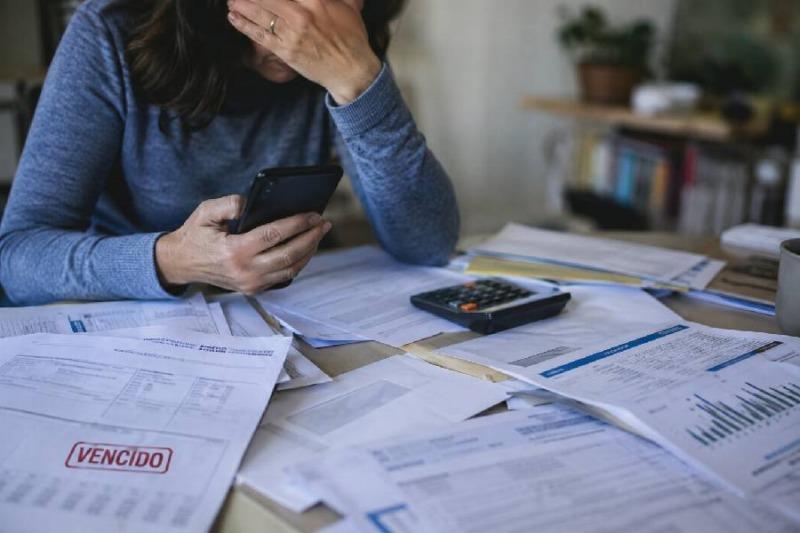
La morosidad en los créditos a las familias argentinas subió una vez más en julio de 2026 y se ubicó en el 18% del total del crédito, completando así 21 incrementos mensuales consecutivos y acumulando una suba de 10,3 puntos porcentuales en la comparación interanual, de acuerdo con el Monitor Mensual de Crédito a las Familias elaborado por la consultora Eco Go y la Universidad Austral.
El stock total de la deuda informada de las familias ascendió a 99,4 billones de pesos a precios de julio de 2026. Medido por cantidad de personas —y no solo por los montos adeudados—, el panorama es todavía más elocuente: el 26,6% de los titulares de crédito registra algún nivel de mora, lo que implica un aumento de 0,3 puntos porcentuales respecto de junio y una suba de 8,3 puntos en relación con julio del año anterior. En términos concretos, más de una de cada cuatro personas con préstamos activos acumula atrasos en sus pagos.
El informe distingue dos segmentos con niveles de fragilidad muy distintos: el sistema financiero tradicional concentra el 85,4% del crédito total —unos 84,9 billones de pesos— y registra un índice de mora por monto del 15,8%, mientras que los proveedores no financieros de crédito, como las fintechs y las emisoras de tarjetas no bancarias, abarcan el 14,6% restante del mercado, pero su morosidad asciende al 31,3%, evidenciando una fragilidad notablemente mayor en ese segmento.
En el mapa provincial, las jurisdicciones con mayor irregularidad por monto son La Rioja (25,3%), Santa Cruz (23,6%) y San Luis (23,5%), mientras que los índices más bajos corresponden a La Pampa (9,6%), la Ciudad Autónoma de Buenos Aires (12,4%) y Entre Ríos (14,0%).
A su vez, la relación entre el crédito a las familias y el Producto Bruto Geográfico provincial es más elevada en Tucumán (13,5%), Catamarca (12,3%) y Formosa (11,8%), lo que indica que en esas provincias el nivel de endeudamiento relativo es el más alto del país.
Un análisis de la Fundación Encuentro advierte que el aumento de las deudas impagas no puede explicarse por una expansión masiva del crédito: según la Encuesta Permanente de Hogares, el 58,7% de los hogares urbanos recurrió a alguna forma de financiamiento durante el primer trimestre de 2026, un porcentaje prácticamente idéntico al promedio histórico de la serie 2016-2026.
Lo que sí se disparó fue la mora: la proporción de deudores en situación irregular pasó del 13,6% en octubre de 2024 al 27,8% en junio de 2026, más que duplicándose en menos de dos años, lo que según el informe refleja un deterioro marcado en la capacidad de los hogares para afrontar obligaciones que ya venían sosteniendo.
Las propias estadísticas del Banco Central confirman la tendencia: en junio, el organismo registró una mora del 12,8% en los préstamos a familias, muy por encima del 5,6% de julio de 2025 y del 2,7% de julio de 2024, lo que ilustra la magnitud del deterioro en la calidad de la cartera familiar en menos de dos años.
En ese contexto, la desaceleración de la inflación coexiste con una proporción creciente de hogares que no logran cubrir las deudas acumuladas con anterioridad, lo que introduce una dimensión adicional de vulnerabilidad en el escenario económico de cara a los próximos meses.
- SECCIÓN
- Economía
MAS NOTAS


COMENTARIOS